
GDAO币是一款需要先核对具体项目的数字货币称呼,不能仅凭gdao三个字母判断其所属公链、合约地址、发行总量和实际用途。当前公开资料中,gdao可能对应不同项目:有项目将其定位为面向现实世界资产与影响力项目的治理代币,也有项目把gdao作为dao组织中的独立治理资产,因此投资者应先确认官方名称、网络、合约地址、代币精度、持币分布和流动性池,再讨论价格与价值。治理型代币通常通过智能合约连接提案、投票、资金库管理和社区激励,持币数量可能影响投票权,但是否拥有分红、质押收益或费用分配权,必须以项目合约和规则为准,不能把治理代币直接等同于股权。
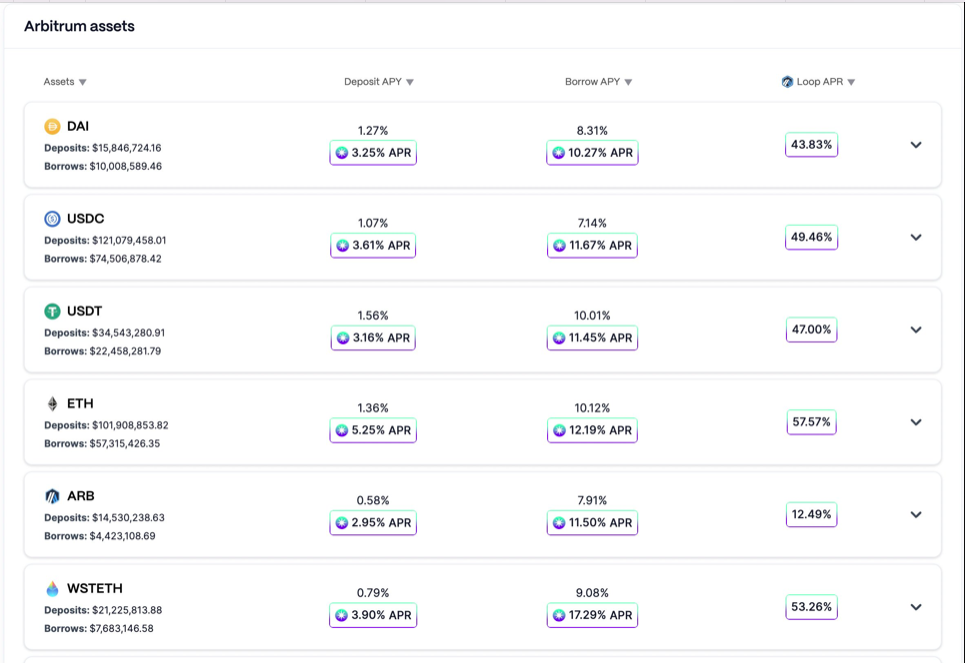
判断GDAO是否具备长期应用价值,重点不在宣传口号,而在链上功能是否真实运行。常见的DAO结构会把提案提交、投票门槛、执行权限和资金库控制写入智能合约,用户可以通过区块浏览器检查合约是否开源,以及是否存在增发、销毁、暂停转账、黑名单或管理员修改费率等权限。若项目主打RWA、公益融资、社区治理或跨链应用,还要继续核对资产映射方式、预言机来源、跨链桥验证逻辑和资金使用记录。以太坊生态中的DeFi已经将借贷、交易、支付和自动化结算交给可审计代码执行,这说明代币的实际应用应当能够落到明确的产品流程,而不是只停留在白皮书概念。
在交易平台上,GDAO可能出现现货、杠杆或永续合约等不同市场,交易前必须确认平台展示的币种与官方合约完全一致。现货交易的盈亏通常直接体现为GDAO数量或报价资产变化;合约交易则要区分币本位和U本位。币本位以标的数字货币作为保证金和结算单位,适合已经持有该币、希望进行套期保值或增加币数量的交易者,但币价下跌时可能出现资产价格下跌加上合约亏损的双重压力。U本位通常使用USDT或USDC计价、缴纳保证金并结算盈亏,账户净值更容易用美元稳定币衡量,不过仍然受到杠杆、资金费率、强平价格和标记价格影响。
分析GDAO的行情趋势,不能只看单日涨跌或社交媒体热度,更应建立多指标框架:先观察成交量是否持续放大,再比较买卖盘深度、价差、持币地址集中度、流动性池规模和大额转账;随后结合均线、波动率、资金费率、未平仓量以及代币解锁计划,判断上涨是新增资金推动,还是低流动性下的短期拉升。若项目即将上线新产品、开放质押、启动治理提案或拓展跨链场景,可能成为行情催化剂;但若上涨伴随交易量萎缩、筹码集中和高资金费率,趋势反转风险也会增加。没有明确合约地址和交易对时,任何具体价格预测都缺乏可靠基础。
所谓套利机会,常见于不同交易平台之间的价差、现货与合约之间的基差,以及中心化平台与自动化做市池之间的报价差。计算时不能只看表面价差,还要扣除交易手续费、资金费率、滑点、提币费用、链上Gas和到账时间;只有净价差仍为正,才可能构成可执行策略。DeFi中的闪电贷可以在同一笔交易内完成借款、换币和偿还,理论上适合原子化套利,但实际仍会受到区块拥堵、抢跑、预言机延迟和流动性不足影响。对普通交易者而言,更稳妥的做法是先小额测试充提路径,核验合约和网络,设置最大滑点与止损,不使用无法承受损失的杠杆,也不要把高收益套利宣传当成无风险承诺。