稳定币本质上是运行在区块链上的加密资产,目标不是像比特币那样追求价格上涨,而是把价值锚定在美元、欧元、黄金或一篮子资产附近。市场最常见的是美元稳定币,通常以1美元作为目标价格。它把传统货币的计价和结算功能搬到链上,可在交易所、钱包及defi协议之间流转。稳定只是设计目标,并不等同于银行存款,也不代表任何时候都能无条件按面值兑回。
按照背后采用的稳定机制,稳定币大致分为几类。法币或现金等价物支持型,依靠发行方持有美元、银行存款、短期国债等储备维持锚定,USDT、USDC属于市场代表;加密资产抵押型,则由ETH等数字资产超额抵押生成,DAI是典型案例;商品抵押型通常锚定黄金等实物资产,PAX Gold、Tether Gold较为常见;算法稳定币不主要依赖足额传统储备,而是通过智能合约、供给调节和市场激励维持价格。不同项目可能同时采用多种资产和机制,分类并非绝对割裂。
USDT和USDC的运行逻辑更接近链上美元凭证。用户或机构把美元交给发行体系后,系统铸造对应数量的代币;赎回时,代币被销毁,储备资产则被换回美元。Tether披露其代币按一比一锚定相应法币并由储备支持,Circle则表示USDC由现金及现金等价物全额支持,可按一比一兑换美元。但普通用户能否直接向发行方赎回,往往取决于账户资格、地区、合规要求和手续费,交易所里的市场价格也可能短暂高于或低于1美元。
DAI的思路不同,用户通常需要把经过协议认可的加密资产存入智能合约金库,再借出低于抵押物价值的DAI。抵押率、稳定费、清算线和预言机价格,都会影响系统安全;当抵押资产快速下跌,仓位可能被自动清算。算法型稳定币则更依赖市场信心和机制设计,TerraUSD在2022年5月脱锚并跌向接近零,说明没有足够储备或强力抵押支撑的稳定模型,面对集中抛售时可能迅速失效。
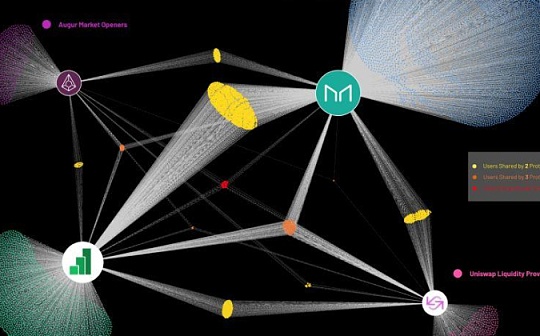
稳定币常被用作报价单位、资金避险工具和链上结算媒介,也被用于跨境转账、借贷、流动性挖矿及支付场景。真正评估一枚稳定币,不能只看它是否长期贴近1美元,还要关注储备资产质量、发行方兑付能力、代币合约权限、审计或披露透明度、预言机与清算机制,以及所在区块链是否正确。转账时还要确认网络类型,ERC-20、TRC-20等不同链上的同名资产并不天然互通。稳定币降低了加密市场的波动,却没有消除发行方、托管、智能合约、流动性和脱锚风险。